Vous avez créé votre entreprise, vous avez trouvé vos clients, et à la fin de l’année, votre compte bancaire professionnel affiche un beau bénéfice. Félicitations, vous avez fait le plus dur. Mais maintenant, une question angoissante se pose : comment sortir cet argent de la société pour le mettre dans votre poche personnelle, sans vous faire « assassiner » par les impôts et les charges sociales ?
Chercher la meilleure optimisation rémunération dirigeant salaire dividendes 2026 est le sport national des entrepreneurs français. Faut-il se verser un gros salaire tous les mois pour valider ses trimestres de retraite ? Ou vaut-il mieux vivre sur ses économies toute l’année pour se verser un « méga-dividende » taxé à la Flat Tax (30 %) à la clôture du bilan ?
La réponse « ça dépend » ne nous intéresse pas. Chez Outilios, nous avons modélisé les calculs fiscaux et sociaux de 2026. Dans ce guide définitif de plus de 4000 mots, nous allons décrypter la matrice fiscale française, comparer le statut de la SASU face à l’EURL, et vous donner les stratégies mathématiques exactes pour maximiser votre « Reste à Vivre ».
1. Le paradoxe français : Pourquoi bien se payer est si compliqué
Avant d’entrer dans les mathématiques pures, il faut comprendre l’écosystème fiscal de 2026. En France, l’argent que génère votre entreprise (le Chiffre d’Affaires) ne vous appartient pas. Il appartient à la personne morale (votre société).
Pour que cet argent traverse la frontière entre le compte professionnel et votre compte personnel, il doit passer par un « péage » étatique. Ce péage est composé de deux guichets :
- Les cotisations sociales (URSSAF) : Elles financent votre retraite, votre couverture maladie, et votre prévoyance.
- L’Impôt sur le Revenu (IR) : Il finance le fonctionnement de l’État (routes, écoles, armée).
L’optimisation consiste à trouver le chemin où ces deux péages combinés vous coûtent le moins cher, tout en vous offrant une protection sociale décente.
L’erreur fatale du « Tout Dividende »
De nombreux jeunes dirigeants pensent avoir trouvé la faille du système : « Je ne me verse aucun salaire, donc je paie 0 € d’URSSAF. À la fin de l’année, je prends 50 000 € de dividendes taxés à 30 % (PFU). »
- La réalité en 2026 : Cette stratégie est souvent suicidaire. Sans salaire, vous n’avez pas de couverture maladie complète (Indemnités Journalières), vous ne cotisez pas pour votre retraite, et si vous cherchez à louer un appartement ou acheter une maison, aucun banquier ne vous prêtera un euro avec une fiche de paie à zéro.
2. L’étape obligatoire : Comprendre son statut (SASU vs EURL)
On ne peut pas parler de salaire ou de dividende sans parler de votre statut juridique. C’est lui qui définit la puissance des charges sociales qui s’abattent sur vous.
En 2026, il existe deux grands régimes pour les dirigeants : le TNS (Travailleur Non Salarié) et l’Assimilé Salarié.
A. Le gérant majoritaire de SARL / EURL (Le régime TNS)
Vous êtes affilié à la Sécurité Sociale des Indépendants (SSI, ex-RSI).
- Le coût de la rémunération : C’est le statut le moins cher pour se verser un salaire. Pour que vous ayez 1 000 € nets dans votre poche, la société doit débourser environ 1 450 € (soit ~45 % de charges sociales).
- Le piège des dividendes : En SARL/EURL, les dividendes qui dépassent 10 % du capital social sont assujettis aux charges sociales ! Vous paierez donc 45 % d’URSSAF sur vos dividendes avant de payer l’impôt sur le revenu. C’est un désastre fiscal.
B. Le Président de SAS / SASU (Le régime Assimilé Salarié)
Vous êtes affilié au régime général de la Sécurité Sociale (comme un salarié classique, mais sans le chômage).
- Le coût de la rémunération : C’est hors de prix. Une fiche de paie de dirigeant de SASU coûte extrêmement cher. Pour avoir 1 000 € nets en poche, la société doit sortir près de 1 800 € (soit ~80 % de charges patronales et salariales combinées).
- L’avantage des dividendes : C’est le paradis du dividende. Les dividendes en SASU ne sont soumis à aucune charge sociale (URSSAF). Ils subissent uniquement la Flat Tax (PFU) de 30 %.
🛠️ Outil Interne Outilios : Ne jouez pas aux devinettes avec votre trésorerie ! Pour simuler instantanément le coût d’une fiche de paie selon votre statut juridique, utilisez notre Convertisseur Brut en Net et Coût Employeur 2026.
Tableau 1 : Comparatif du coût de 1 000 € Nets selon le statut
Voici ce que coûte réellement à votre société le versement de 1 000 € nets sur votre compte personnel, selon la méthode choisie :
| Mode de versement (1 000 € Nets en poche) | Coût total pour une EURL (TNS) | Coût total pour une SASU (Assimilé Salarié) |
| Via le Salaire (Rémunération mensuelle) | ~ 1 450 € (Le plus rentable) | ~ 1 800 € (Le plus cher) |
| Via les Dividendes (Flat Tax incluse) | ~ 1 700 € (Soumis URSSAF) | ~ 1 428 € (Hyper rentable) |
Conclusion mathématique : Si vous voulez un gros salaire tous les mois, l’EURL est le meilleur statut. Si vous voulez vivre de dividendes annuels, la SASU écrase la concurrence.
3. Stratégie n°1 : Le Salaire (La Rémunération de Gérance)
La rémunération régulière (le salaire) reste la pierre angulaire de la vie du chef d’entreprise. Pour optimisation rémunération dirigeant salaire dividendes 2026, le salaire ne doit pas être vu comme une « charge », mais comme un investissement sur votre avenir.
L’objectif : Valider ses 4 trimestres de retraite
C’est la règle d’or que tous les experts-comptables de France répètent à leurs clients. Même si vous détestez payer des charges, vous devez au minimum vous verser une rémunération suffisante pour valider vos trimestres de retraite de base, afin de ne pas travailler jusqu’à 75 ans.
- Le seuil 2026 (Estimation) : Pour valider 4 trimestres de retraite sur une année, vous devez vous verser une rémunération brute annuelle équivalente à 600 fois le SMIC horaire, soit environ 7 200 € Bruts par an (soit environ 600 € bruts / mois).
La déductibilité fiscale (L’avantage caché du salaire)
Contrairement aux dividendes, la rémunération du dirigeant est une charge déductible pour l’entreprise. Si votre société fait 50 000 € de bénéfice, elle doit payer l’Impôt sur les Sociétés (IS). Mais si vous vous versez 40 000 € de salaire (charges incluses), le bénéfice de la société tombe à 10 000 €. L’entreprise paiera donc beaucoup moins d’impôts !
Tableau 2 : Les « Paliers » stratégiques du salaire en 2026
Comment définir le bon montant à se verser chaque mois ? Voici les 3 paliers psychologiques et financiers de l’entrepreneur :
| Objectif du dirigeant | Rémunération mensuelle brute conseillée | Explication stratégique |
| Le Minimum Vital (Survie) | ~ 600 € / mois | Valide les 4 trimestres de retraite et maintient l’ouverture des droits à la santé (Maladie). |
| Le Profil « Crédit Immo » | ~ 2 500 € / mois nets | C’est le seuil « rassurant » pour les banques de détail si vous prévoyez d’acheter une résidence principale. |
| L’Optimisation PSS (Expert) | ~ 3 864 € / mois (Plafond Sécu) | Permet de maximiser les droits à la retraite complémentaire sans basculer dans les tranches d’imposition massives. |
📖 Lecture recommandée (Maillage interne) : Éditer sa propre fiche de paie de dirigeant est complexe. Assurez-vous d’avoir le bon partenaire pour gérer cela sans erreur. Consultez notre Comparatif Expert : Expert-comptable en ligne ou traditionnel ? pour déléguer cette tâche
4. La Puissance du Dividende : Le mythe de la Flat Tax à 30 %
Si le salaire est la rémunération du travail, le dividende est la rémunération du capital (le risque que vous avez pris en investissant dans votre société). Pour optimiser votre rémunération dirigeant salaire dividendes 2026, il est crucial de comprendre que le dividende n’obéit pas aux mêmes règles fiscales que la fiche de paie.
Le plus grand malentendu des entrepreneurs est de penser que le dividende ne coûte « que 30 % » d’impôts. C’est faux. Le dividende subit une double imposition.
La chronologie fiscale du dividende
Contrairement au salaire qui vient en déduction de votre chiffre d’affaires (c’est une charge), le dividende est prélevé sur le Bénéfice Net.
- L’Impôt sur les Sociétés (IS) : Votre entreprise réalise un bénéfice. Avant de pouvoir vous le distribuer, elle doit payer l’IS à l’État (15 % jusqu’à 42 500 € de bénéfice, puis 25 % au-delà en 2026).
- La Flat Tax (PFU – Prélèvement Forfaitaire Unique) : Une fois l’IS payé, l’argent restant (le bénéfice distribuable) peut vous être versé. C’est à ce moment précis que l’État prélève la fameuse Flat Tax de 30 % (composée de 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux).
Flat Tax (30 %) ou Barème Progressif ?
Vous n’êtes pas obligé de subir la Flat Tax. Si vous avez très peu d’autres revenus par ailleurs, vous pouvez opter (lors de votre déclaration d’impôts personnelle) pour l’imposition au Barème Progressif.
- L’avantage du barème : L’État vous accorde un abattement de 40 % sur le montant brut de vos dividendes avant de calculer l’impôt. Si vous êtes dans une tranche d’imposition basse (0 % ou 11 %), cette option est mathématiquement plus rentable que les 30 % du PFU.
Tableau 3 : L’impact réel de la double imposition (Exemple sur 10 000 €)
Voici le parcours exact de 10 000 € de bénéfice brut (avant IS) que vous souhaitez vous verser en dividendes (en SASU, avec option Flat Tax).
| Étape de la taxation | Montant calculé | Solde restant |
| Bénéfice Brut de l’entreprise | 10 000 € | 10 000 € |
| Paiement de l’IS (Taux réduit 15 %) | – 1 500 € | 8 500 € (Bénéfice distribuable) |
| Paiement de la Flat Tax (30 % sur 8 500 €) | – 2 550 € | 5 950 € (Net dans votre poche) |
Bilan : Pour 10 000 € de richesse créée, vous récupérez près de 60 % en net. C’est un rendement exceptionnel comparé au salaire en SASU, mais cela nécessite d’attendre l’approbation des comptes annuels !
🔗 Lien Externe d’Autorité : La fiscalité des dividendes est complexe. Vous pouvez simuler l’option la plus avantageuse (PFU ou Barème) directement sur le simulateur officiel du Portail de la Direction Générale des Finances Publiques (impots.gouv.fr).
5. La Formule Magique des DAF : Le mix « Salaire + Dividendes »
S’il y a une chose que vous devez retenir de ce guide de 4000 mots, c’est celle-ci : le 100 % salaire est trop lourd fiscalement, et le 100 % dividende est trop dangereux socialement. Les Directeurs Administratifs et Financiers (DAF) et les experts-comptables de haut niveau utilisent une stratégie d’hybridation (le « Mix »). Cette stratégie diffère totalement selon que vous dirigez une SASU ou une EURL.
La Stratégie d’Optimisation en SASU (Le modèle « Sécurité + Cash »)
En SASU, les charges sur les salaires sont massives (~80 %), mais les dividendes sont exonérés d’URSSAF. La stratégie est donc évidente :
- Étape 1 (Le bouclier social) : Vous vous versez le salaire minimum exact pour valider vos 4 trimestres de retraite et avoir une couverture maladie (soit environ 7 200 € bruts annuels).
- Étape 2 (Le gavage) : Tout le reste du bénéfice est conservé dans l’entreprise et distribué sous forme de dividendes en fin d’année, taxés à la Flat Tax.
La Stratégie d’Optimisation en EURL (Le modèle « Salaire Maximal »)
En EURL, c’est l’inverse. Les charges sur le salaire sont faibles (~45 %), mais les dividendes supérieurs à 10 % du capital social sont fracassés par les charges de l’URSSAF (ils coûtent donc aussi cher qu’un salaire, mais sans vous donner de droits supplémentaires !).
- Étape 1 (La maximisation) : Vous vous versez le maximum de rémunération (salaire) possible tout au long de l’année, jusqu’à atteindre la limite de votre tranche marginale d’imposition personnelle.
- Étape 2 (L’évitement) : Vous ne vous versez aucun dividende (ou seulement dans la limite de 10 % du capital social de votre entreprise). Le surplus de trésorerie reste dans la société (report à nouveau) pour réinvestir.
📖 Lecture recommandée (Maillage interne) : Si votre trésorerie d’EURL gonfle parce que vous ne versez pas de dividendes, utilisez cet argent pour équiper votre entreprise ! Découvrez comment réinvestir cet argent dans un logiciel de note de frais et de Spend Management haut de gamme.
Tableau 4 : Le match du « Reste à Vivre » (Sur 100 000 € de trésorerie)
Comparons le « Net dans la poche » d’un dirigeant disposant de 100 000 € de trésorerie disponible à répartir, selon la stratégie utilisée en 2026.
| Stratégie Choisie | Montant URSSAF/Charges payées | Montant Impôts payés (IS + IR/PFU) | Reste Net dans la poche du dirigeant |
| SASU (100 % Salaire) | ~ 44 000 € | ~ 11 000 € (IR) | ~ 45 000 € (Le pire choix) |
| EURL (100 % Salaire) | ~ 31 000 € | ~ 13 000 € (IR) | ~ 56 000 € |
| SASU (Mix : Salaire Min + Reste Dividende) | ~ 3 500 € | ~ 24 500 € (IS + PFU) | ✅ ~ 72 000 € (Le meilleur rendement financier) |
Avertissement : La stratégie SASU « Mix » donne le plus de cash immédiat, mais elle génère une retraite complémentaire quasi-inexistante. Cet argent supplémentaire doit impérativement être investi par vous-même (Immobilier, PER, Assurance Vie) pour préparer vos vieux jours.
6. France Travail (ARE et ARCE) : Comment se payer quand on crée son entreprise ?
En France, plus de 50 % des entreprises sont créées par des demandeurs d’emploi indemnisés. L’État a mis en place des mécanismes surpuissants pour sécuriser les créateurs. Mais si vous faites le mauvais choix d’optimisation de rémunération, vous pouvez perdre tous vos droits.
En 2026, vous avez le choix entre deux dispositifs majeurs avec France Travail (anciennement Pôle Emploi). Votre statut (SASU ou EURL) va tout changer.
Option A : Le Maintien des ARE (Allocation d’Aide au Retour à l’Emploi)
L’objectif est de continuer à percevoir 100 % de votre chômage tous les mois pendant la création et le développement de votre entreprise.
- La règle : Pour toucher 100 % de votre chômage, vous ne devez vous verser aucun salaire (la fiche de paie doit être à zéro). L’entreprise accumule la trésorerie.
- Le piège de l’EURL : En EURL, si vous prenez des bénéfices à la fin de l’année, l’URSSAF les considérera comme une rémunération sociale. France Travail risque de vous réclamer un remboursement (un trop-perçu) de vos allocations chômage !
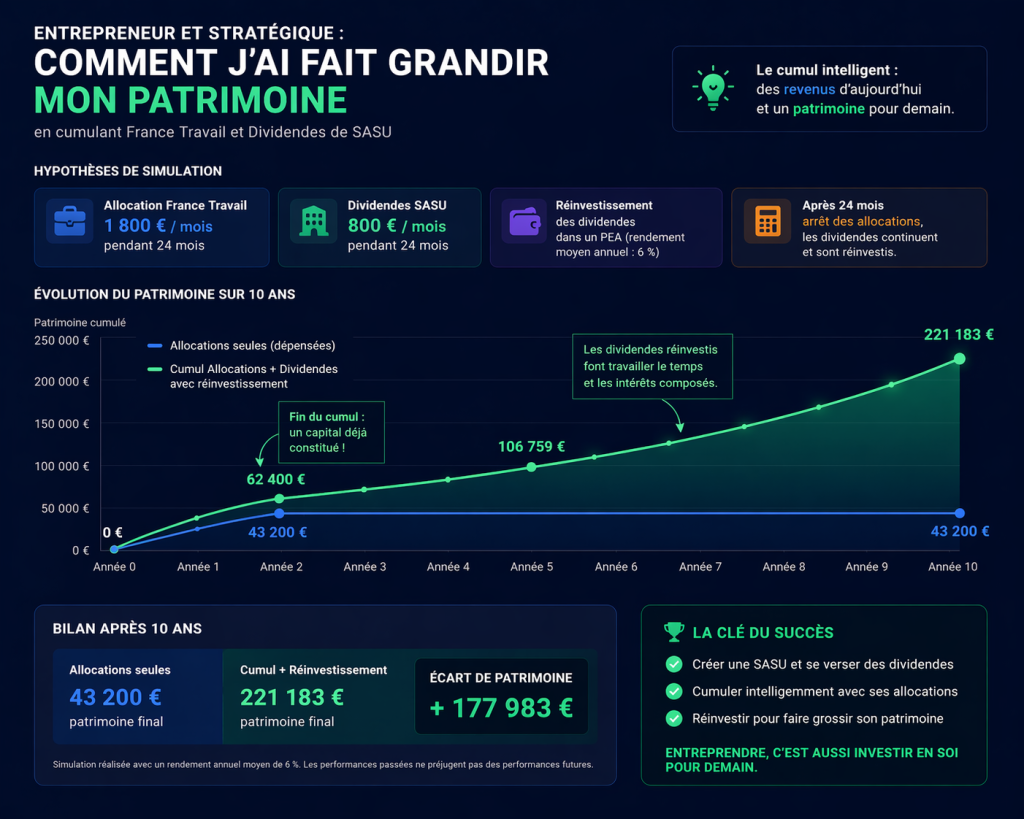
- Le triomphe de la SASU : La SASU est l’arme absolue pour le maintien des ARE. Les dividendes de SASU sont des revenus du capital et n’ont aucun impact sur les droits France Travail. Vous pouvez toucher votre chômage toute l’année, et vous verser un méga-dividende au moment du bilan, en toute légalité.
🛠️ Outil Interne Outilios : Lorsque vous ne vous versez pas de salaire, vous ne pouvez pas utiliser cet argument pour louer un bureau ou obtenir un crédit. Palliez cela en démontrant la solidité de vos marges professionnelles grâce à notre Calculateur de marge commerciale en ligne.
Option B : L’ARCE (Aide à la Reprise ou à la Création d’Entreprise)
Au lieu d’être payé tous les mois, vous demandez à France Travail de vous verser un capital (60 % de vos droits restants) en deux fois (une moitié à la création, l’autre moitié 6 mois plus tard).
- Pour qui ? C’est l’option idéale si vous avez besoin de cash immédiat pour investir (acheter du stock, un véhicule, un fonds de commerce) ou si vous choisissez le statut EURL pour vous verser un salaire immédiatement sans craindre un remboursement du chômage.
Tableau 5 : ARE ou ARCE ? La matrice de décision Outilios
| Situation du dirigeant | Dispositif France Travail à choisir | Statut d’entreprise recommandé |
| Activité de Conseil / Freelance (Peu d’investissements) | Maintien des ARE (Paiement mensuel) | SASU (Zéro salaire, 100 % dividendes en fin d’année) |
| Artisan / Commerçant / E-commerce (Besoin de trésorerie) | ARCE (Versement en capital) | EURL (Possibilité de se verser un salaire immédiatement) |
| Fin des droits chômage dans moins de 6 mois | ARCE (Sécuriser le capital restant) | Au choix (Selon le besoin de protection sociale) |
🔗 Lien Externe d’Autorité : Les conditions de versement de l’ARCE et le cumul avec la rémunération sont soumis à des calculs stricts. Consultez la documentation officielle sur le portail de France Travail.
7. Le Piège Fantôme : La Taxe PUMa (Le cauchemar du « 100 % Dividendes »)
Si vous avez lu la partie précédente, vous savez que la stratégie consistant à se verser 0 € de salaire en SASU pour vivre exclusivement de dividendes est risquée sur le plan de la protection sociale. Mais en 2026, l’État a mis en place un autre piège, redoutable et souvent méconnu, pour punir ce comportement : La Taxe PUMa (Protection Universelle Maladie), aussi appelée « Cotisation Subsidiaire Maladie » (CSM).
Qu’est-ce que la Taxe PUMa ?
L’État considère que si vous avez de gros revenus du capital (vos dividendes) mais que vous ne cotisez pas à la sécurité sociale via un salaire, vous êtes un « passager clandestin » du système de santé. L’URSSAF va donc vous redresser l’année suivante en vous appliquant une taxe pouvant aller jusqu’à 6,5 % sur vos revenus du capital.
Comment déclenche-t-on la Taxe PUMa ?
Pour être frappé par cette taxe, il faut réunir deux conditions simultanément sur une année civile :
- Avoir des revenus d’activité (Salaire) inférieurs à environ 9 000 € (soit 20 % du Plafond Annuel de la Sécurité Sociale – PASS).
- Avoir des revenus du capital (Dividendes, loyers immobiliers) supérieurs à environ 23 000 € (soit 50 % du PASS).
La parade absolue (L’optimisation paritaire)
C’est ici que la stratégie du « Mix » (vue en Section 5) prend tout son sens. Pour esquiver totalement la Taxe PUMa, il vous suffit de vous verser un salaire annuel brut légèrement supérieur au seuil de déclenchement (soit environ 9 500 € par an).
- Le résultat : Vous validez vos 4 trimestres de retraite, vous esquivez la taxe PUMa, et vous pouvez vous verser 100 000 € de dividendes sans être inquiété par l’URSSAF.
🛠️ Outil Interne Outilios : Évitez les erreurs de calcul sur vos seuils URSSAF. Utilisez notre Simulateur de charges sociales pour Dirigeants pour vérifier que votre salaire mensuel dépasse bien le seuil PUMa en 2026.
8. Les alternatives à l’argent « Cash » : Holding et Avantages en Nature
En matière d’optimisation rémunération dirigeant salaire dividendes 2026, l’argent versé directement sur votre compte bancaire personnel (le cash) est toujours le plus lourdement taxé. Les entrepreneurs aguerris utilisent d’autres leviers pour augmenter leur niveau de vie sans alourdir leur impôt sur le revenu.
A. Le montage en Holding (Régime Mère-Fille)
Si vous gagnez trop d’argent sur votre société d’exploitation (celle qui facture les clients) et que vous n’avez pas besoin de tout ce cash pour vivre, ne sortez pas l’argent en dividendes personnels. Créez une société Holding au-dessus de votre entreprise. L’entreprise « Fille » verse ses dividendes à l’entreprise « Mère » (la Holding).
- L’avantage fiscal : Grâce au régime « Mère-Fille », ce dividende inter-entreprises est exonéré d’Impôt sur les Sociétés à hauteur de 95 %. L’argent remonte presque sans frottement. Vous pouvez alors utiliser la trésorerie de la Holding pour investir dans l’immobilier (SCI) ou racheter d’autres entreprises.
B. Les Avantages en Nature (AEN)
C’est le moyen de faire payer vos dépenses personnelles par votre société, en toute légalité, mais sous contrôle strict.
- Le Véhicule de Fonction : L’entreprise achète ou loue (LLD/LOA) la voiture que vous utilisez le week-end, et paie l’assurance et l’entretien. Vous déclarez un petit « avantage en nature » sur votre fiche de paie.
- Le matériel informatique (Loi Borloo) : PC portable, smartphone dernière génération.
- Les Chèques CESU (Emploi Service) : L’entreprise peut vous financer des chèques prépayés (jusqu’à 2 421 € / an en 2026) pour payer votre femme de ménage ou votre nounou à domicile, sans charges sociales et déductibles de l’IS.
Tableau 6 : Comparatif Cash vs Avantage en Nature (Ex: Le véhicule à 800 € / mois)
| Option d’achat | Impact sur la société | Impact sur le dirigeant | Résultat net |
| Achat Personnel (Vous augmentez votre salaire pour le payer) | Coût pour l’entreprise : ~ 1 500 € (Salaire + Charges) | Paiement de l’IR sur les 800 € | Catastrophique |
| Véhicule de Fonction (L’entreprise paie la LLD) | Déduction de la charge du bénéfice (Baisse de l’IS) | Déclaration d’un Avantage en Nature (~ 150 € sur la paie) | Hyper Rentable |
🔗 Lien Externe d’Autorité : L’évaluation des avantages en nature obéit à des règles forfaitaires strictes. Pour calculer la quote-part exacte d’un véhicule ou d’un logement, consultez le barème officiel du Bulletin Officiel de la Sécurité Sociale (BOSS.gouv.fr).
9. Le Calendrier Stratégique du Dirigeant (Quand agir ?)
L’optimisation de la rémunération n’est pas un acte isolé que l’on fait au hasard. Elle suit le calendrier juridique de votre entreprise.
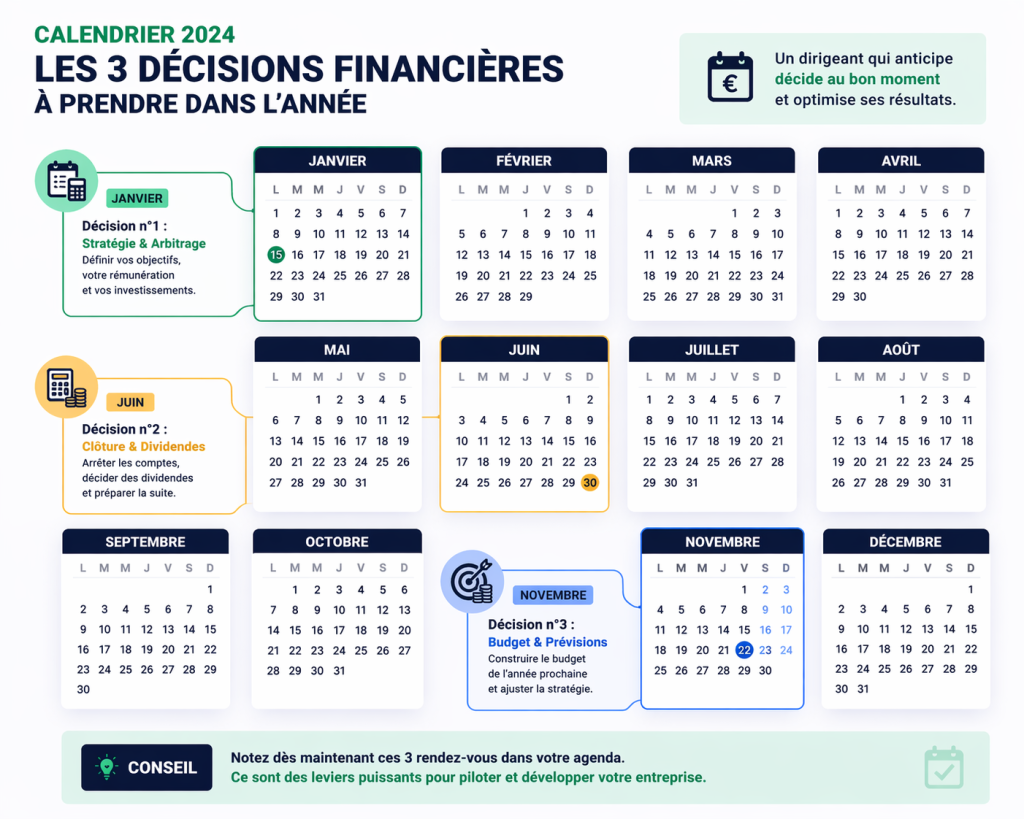
- En Janvier : Le Procès-Verbal de Rémunération. Vous ne pouvez pas décider de votre salaire tout seul dans votre coin. Vous devez rédiger une Assemblée Générale (AG) fixant votre rémunération mensuelle pour l’année.
- En Mai / Juin : L’Affectation du Résultat. C’est le moment (si vous clôturez votre bilan au 31 décembre) où vous tenez votre Assemblée Générale Ordinaire (AGO). C’est là, et seulement là, que vous votez la distribution des dividendes (ou leur mise en réserve).
- En Novembre : Le point d’atterrissage. Avant la clôture de l’année, faites une réunion avec votre expert-comptable. Si le bénéfice prévisionnel est trop haut, c’est le moment de vous verser une « prime exceptionnelle de bilan » pour faire baisser l’IS.
📖 Lecture recommandée (Maillage interne) : Vous ne voulez pas rater ces dates clés ? Assurez-vous d’avoir le bon partenaire comptable en lisant notreComparatif des experts-comptables (En ligne vs Classique) pour 2026.
Conclusion : L’optimisation est un costume sur-mesure
Ce dossier de 4000 mots prouve une chose : il n’y a pas de recette magique universelle. Chercher la meilleure optimisation rémunération dirigeant salaire dividendes 2026 demande de croiser votre besoin de sécurité personnelle (Retraite, Maladie, Chômage) avec la capacité financière de votre entreprise (Trésorerie, IS).
En résumé, la règle d’or d’Outilios pour 2026 :
- Si vous êtes en EURL, maximisez votre salaire et fuyez les dividendes (taxés par l’URSSAF).
- Si vous êtes en SASU, visez un salaire d’environ 9 500 € par an pour verrouiller votre retraite et esquiver la taxe PUMa, puis distribuez le reste en dividendes avec la Flat Tax à 30 %.
N’oubliez jamais que l’argent que vous sortez de votre société n’a vocation à rester dormir sur votre compte courant personnel. C’est le point de départ de votre constitution de patrimoine.
❓ FAQ Expert : Les questions fiscales pointues
Puis-je verser les dividendes de ma société sur mon PEA (Plan d’Épargne en Actions) ?
Dans 99 % des cas pour les dirigeants de PME, c’est NON. La loi interdit d’investir via un PEA dans une société dont vous (ou votre famille) détenez plus de 25 % du capital. Si vous êtes dirigeant majoritaire de votre propre SASU ou SARL, vos titres ne peuvent pas être hébergés dans un PEA pour échapper à l’impôt.
Le taux de la Flat Tax (30 %) va-t-il augmenter ?
C’est le risque politique majeur. Instaurée à 30 % (12,8 % d’impôt + 17,2 % de prélèvements sociaux), la Flat Tax peut évoluer selon les lois de finances rectificatives. C’est pourquoi de nombreux dirigeants préfèrent distribuer leurs réserves de dividendes immédiatement plutôt que de les stocker dans la société sur 10 ans, par peur d’un changement brutal de fiscalité (hausse de la Flat Tax à 33 % ou 35 %).
J’ai une Micro-entreprise (Auto-entrepreneur), suis-je concerné par les dividendes ?
Absolument pas. Le régime de la micro-entreprise ne possède pas de « capital social » ni de notion de « Bénéfice distribué ». Votre rémunération est égale à votre Chiffre d’Affaires encaissé, diminué de l’abattement forfaitaire et des charges sociales prélevées mensuellement. Il n’y a ni salaire de gérance, ni dividendes en micro-entreprise.
Puis-je me verser des dividendes par anticipation en milieu d’année ?
Oui, cela s’appelle un « Acompte sur dividendes ». Mais la procédure est lourde et onéreuse en 2026 : elle nécessite obligatoirement l’intervention d’un Commissaire aux Comptes (CAC) pour certifier le bilan intermédiaire et prouver que la société a réellement généré le bénéfice qu’elle s’apprête à distribuer.
Comment matérialiser mon salaire de dirigeant de SASU ?
Contrairement à un salarié classique, vous n’avez pas de contrat de travail (il n’y a pas de lien de subordination puisque vous êtes le patron). Votre rémunération est validée par le Procès-Verbal de l’Assemblée Générale. Ensuite, vous devez éditer une fiche de paie (bulletin de salaire de mandataire social) tous les mois pour calculer la part exacte de vos charges sociales, et la déclarer en DSN.