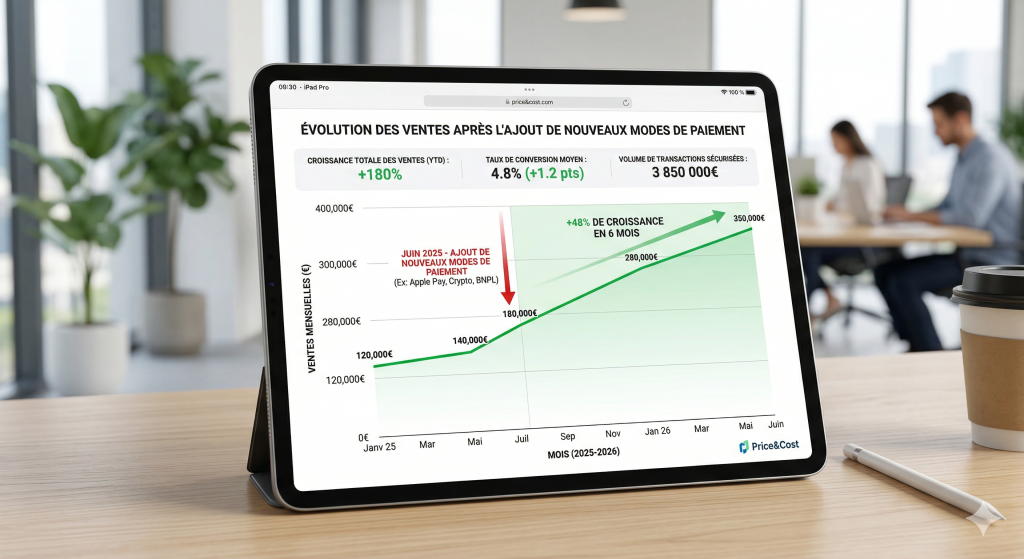
Choisir la bonne passerelle de paiement e-commerce 2026 est sans aucun doute la décision technique la plus critique pour la réussite de votre boutique en ligne. En 2026, le paiement n’est plus une simple étape technique en fin de parcours : c’est un levier psychologique de conversion. Si votre client a le moindre doute sur la sécurité, ou s’il ne trouve pas son mode de paiement favori (virement instantané, Apple Pay, paiement fractionné), il abandonnera son panier en un clic.
Chez Outilios, nous analysons quotidiennement les flux financiers des PME françaises. Nous savons que chaque centième de point de commission et chaque seconde de latence lors de la transaction impactent directement votre bénéfice net. L’époque où Stripe régnait seul sans partage est révolue. De nouveaux challengers comme Mollie ou Adyen redéfinissent les standards de flexibilité et de coût.
Dans ce guide ultime, nous allons disséquer les meilleures solutions de paiement en ligne pour 2026, comparer leurs tarifs cachés et vous aider à choisir celle qui fera exploser votre taux de conversion.
1. Qu’est-ce qu’une passerelle de paiement moderne en 2026 ?
Une passerelle de paiement (ou Payment Gateway) est l’interface qui assure la liaison sécurisée entre votre site e-commerce et les banques. En 2026, elle doit impérativement intégrer la norme DSP3 (Directive sur les Services de Paiement) pour garantir une authentification forte du client tout en minimisant la friction.
Les 3 critères de performance d’Outilios :
- Le taux d’acceptation : Une passerelle médiocre rejette parfois des transactions légitimes, vous faisant perdre des ventes.
- L’expérience omnicanale : Vos paiements en ligne doivent pouvoir être réconciliés avec vos encaissements physiques en magasin.
- L’intelligence anti-fraude : L’IA doit détecter les comportements suspects en temps réel sans bloquer vos vrais clients.
🛠️ Outil Interne Outilios : Avant de choisir votre prestataire, vérifiez la rentabilité de vos ventes. Utilisez notreCalculateur de marge commercialepour intégrer les futurs frais de transaction dans vos prix de vente.
2. Le Match des Titans : Stripe vs Mollie vs Adyen
En 2026, trois acteurs dominent le marché européen. Chacun a ses forces et ses faiblesses selon la taille de votre entreprise et votre volume de vente.
Tableau 1 : Comparatif des tarifs et commissions (B2C & B2B)
| Prestataire | Commission CB (Europe) | Frais Fixes par transaction | Mode de paiement phare | Idéal pour… |
| Stripe | 1,5% | 0,25 € | Portefeuilles Apple/Google Pay | Startups & SaaS |
| Mollie | 1,2% | 0,20 € | Virement instantané (iDEAL, SEPA) | PME & E-commerçants EU |
| Adyen | 1,1% (Dégressif) | 0,11 € | Omnicanal (Web + Magasin) | Entreprises à fort volume |
| PayPal | 2,9% | 0,35 € | Crédit PayPal | Réassurance client (B2C) |
🔗 Lien Externe d’Autorité : La sécurité des transactions est régie par des normes strictes. Consultez les directives de la Banque de France sur la sécurité des paiements internet pour comprendre vos obligations légales en tant que marchand.
3. Compatibilité CMS : Intégrer votre paiement sans coder
En 2026, vous n’avez plus besoin d’être développeur pour installer une passerelle de paiement e-commerce. Les plugins officiels permettent une intégration en moins de 10 minutes sur les principales plateformes.
Tableau 2 : Matrice de compatibilité CMS
| Passerelle | Shopify | WooCommerce | PrestaShop | Magento (Adobe) |
| Stripe | ✅ Natif (Shopify Payments) | ✅ Excellent | ✅ Très bon | ✅ Complet |
| Mollie | ✅ Très bon | ✅ Leader | ✅ Natif | ✅ Très bon |
| Adyen | ✅ Enterprise | ✅ Complexe | ✅ Très bon | ✅ Leader |
| PayPal | ✅ Natif | ✅ Natif | ✅ Natif | ✅ Natif |
📖 Lecture recommandée (Maillage interne) : Un paiement réussi doit générer une facture irréprochable. Assurez-vous que votre passerelle communique bien avec votre logiciel de Facturation & Devis pour automatiser votre comptabilité.
4. Les nouvelles tendances de paiement à ne pas rater en 2026
Le paysage du paiement en ligne évolue plus vite que jamais. Pour rester le numéro 1 de votre secteur, vous devez proposer ces deux innovations :
Le Virement Instantané (Open Banking)
Plus sûr que la carte bancaire et moins coûteux pour vous. Le client valide le virement directement depuis son application bancaire. Les fonds sont garantis et arrivent sur votre compte en quelques secondes.
Le BNPL (Buy Now, Pay Later)
Le paiement en 3 ou 4 fois (via Klarna ou Alma) est devenu une exigence.
- Impact : Augmentation du panier moyen de 25%.
- Risque : Aucun pour vous, c’est le prestataire qui porte le risque de crédit.
📖 Lecture recommandée (Maillage interne) : Si vous vendez des prestations de service sur rendez-vous, l’intégration du paiement en ligne est cruciale. Découvrez comment faire dans notre Guide sur l’automatisation de la prise de rendez-vous.
5. La bête noire de l’e-commerce : Gérer les litiges et les « Chargebacks »
Lorsqu’on parle de passerelle de paiement e-commerce, on se concentre souvent sur l’encaissement. Mais la gestion des litiges (ou Chargebacks) est tout aussi cruciale. En 2026, la « fraude amicale » (un client qui reçoit son colis mais déclare à sa banque ne jamais l’avoir reçu pour être remboursé) est en constante augmentation.
Un chargeback ne vous coûte pas seulement le prix du produit et la perte de la vente. Votre passerelle de paiement vous facture des « frais de litige » (généralement entre 15€ et 25€ par dossier), que vous gagniez ou perdiez la contestation. Si votre taux de litige dépasse 1% de vos transactions, des acteurs comme Stripe ou PayPal peuvent bloquer vos fonds, voire fermer votre compte définitivement.
Les outils de prévention intégrés aux passerelles
Pour vous protéger, les meilleures solutions de paiement en 2026 intègrent des boucliers technologiques :
- Stripe Radar : Un outil d’apprentissage automatique (Machine Learning) qui évalue le risque de chaque transaction sur une échelle de 0 à 100 en se basant sur des millions de paiements mondiaux.
- Adyen RevenueProtect : Permet de créer des règles personnalisées (ex: bloquer automatiquement les paiements provenant d’adresses IP spécifiques si le panier dépasse 500€).
Tableau 4 : Coût d’un litige vs Solutions de protection
| Scénario de transaction | Issue financière pour l’e-commerçant | Impact sur le score de risque (Passerelle) |
| Paiement frauduleux accepté | Perte du produit + Frais de litige (20€) + Remboursement | Très négatif (Risque de clôture de compte) |
| Vrai client bloqué par erreur (Faux positif) | Perte de la marge (ex: 50€) + Client mécontent | Neutre (Mais perte de chiffre d’affaires) |
| Utilisation de l’IA (ex: Stripe Radar) | Coût fixe par transaction (0,05€) mais litiges bloqués | Positif (Taux d’acceptation optimisé) |
🔗 Lien Externe d’Autorité : La gestion de la fraude répond à des cadres légaux stricts. Pour comprendre les recours juridiques en cas d’escroquerie avérée, consultez le guide du Ministère de l’Économie sur la fraude à la carte bancaire.
6. L’économie de l’abonnement : Gérer les paiements récurrents
Si votre modèle économique repose sur des box mensuelles, des logiciels SaaS ou des prestations de services mensualisées, votre passerelle de paiement doit gérer la récurrence de manière fluide. Gérer des abonnements manuellement est un cauchemar administratif et comptable.
En 2026, la « Billing API » (Interface de facturation) est un critère de choix décisif. Elle doit être capable de gérer :
- Les proratas : Si un client passe d’un abonnement « Basic » à « Premium » le 15 du mois, la passerelle doit calculer la différence automatiquement.
- Le Dunning (Relance automatique) : Que se passe-t-il si la carte du client expire ou que le plafond est atteint ? L’outil de « Dunning » retente le paiement intelligemment (par exemple, le lendemain de la paie) et envoie des emails automatiques pour demander au client de mettre à jour sa carte.
📖 Lecture recommandée (Maillage interne) : Si vous vendez des services récurrents, l’édition des factures mensuelles doit être automatisée. Découvrez comment synchroniser vos abonnements avec votre facturation dans notreTop des logiciels de Facturation & Devis.
Tableau 5 : Comparatif des modules d’abonnement (Billing)
| Passerelle de Paiement | Module d’Abonnement | Gestion du Dunning (Relances) | Facturation des proratas |
| Stripe | Stripe Billing (Frais : +0,5%) | Très avancée (Machine Learning) | ✅ Automatique |
| Mollie | Mollie Subscriptions | Basique (Tentatives simples) | ⚠️ Manuelle / Via API |
| PayPal | PayPal Subscriptions | Standard | ❌ Très limitée |
| Chargebee (Outil tiers) | Se branche sur Stripe/Mollie | Leader mondial du SaaS | ✅ Ultra-paramétrable |
7. Franchir les frontières : L’expansion internationale et le Multi-devises
Si vous ambitionnez de vendre au-delà de la France, la carte bancaire traditionnelle (Visa/Mastercard) ne suffit plus. Chaque pays européen possède ses propres habitudes de paiement, et ignorer cette réalité locale fera s’effondrer votre taux de conversion international.
Une excellente passerelle de paiement e-commerce en 2026 doit vous permettre d’activer des moyens de paiement locaux en un clic, sans ouvrir de comptes bancaires à l’étranger.
L’importance des devises et des frais de conversion
Si vous vendez en Suisse (Francs Suisses – CHF) ou au Royaume-Uni (Livres Sterling – GBP), deux options s’offrent à vous :
- Laisser le client payer les frais de change : C’est le moyen le plus rapide de perdre une vente. Le client voit un prix en euros, et sa banque lui facture une commission surprise.
- Proposer le paiement dans la devise locale : Des solutions comme Adyen ou Stripe permettent d’afficher le prix en GBP, d’encaisser en GBP, puis de convertir vos fonds en Euros avec une commission transparente et souvent inférieure à celle des banques traditionnelles (autour de 1% à 2%).
Tableau 6 : Les méthodes de paiement locales obligatoires par pays en Europe
| Pays Cible | Méthode de paiement incontournable | Type de paiement | Part de marché estimée |
| Pays-Bas | iDEAL | Virement bancaire direct | + de 60% |
| Belgique | Bancontact | Carte de débit / App mobile | + de 50% |
| Allemagne | Giropay / SOFORT | Virement bancaire direct | + de 40% |
| Pologne | BLIK | Paiement mobile via code | + de 50% |
| Chine (Pour l’export) | Alipay / WeChat Pay | Portefeuille numérique (Wallet) | + de 90% |
🛠️ Outil Interne Outilios : L’exportation demande une gestion financière millimétrée. Avant de cibler un nouveau pays, recalculez vos marges en incluant les frais de douane et de conversion de devises grâce à notre Calculateur de marge commerciale.
8. L’Omnicanalité totale : Quand l’e-commerce rencontre la boutique physique (Unified Commerce)
De nombreuses PME possèdent à la fois un site Shopify ou WooCommerce et un point de vente physique. En 2026, utiliser deux systèmes distincts (un TPE bancaire classique d’un côté, une passerelle web de l’autre) est une aberration comptable et marketing.
Le concept du « Commerce Unifié » vous permet d’avoir une seule vue d’ensemble sur votre client. Si Madame Dupont achète une paire de chaussures sur votre site web, puis vient acheter un accessoire dans votre magasin physique avec la même carte bancaire, la passerelle relie les deux achats au même profil.
La révolution du « Tap to Pay » (SoftPOS)
Vous n’avez même plus besoin de matériel complexe. Des acteurs comme Stripe (via l’application Stripe Terminal) ou Adyen permettent désormais de transformer un simple iPhone ou smartphone Android en terminal de paiement physique. Le commerçant saisit le montant sur son téléphone, et le client « tape » sa carte bancaire directement sur le dos du smartphone.
📖 Lecture recommandée (Maillage interne) : Centraliser les données de paiement en ligne et hors ligne vous donne un pouvoir marketing exceptionnel. Découvrez comment exploiter cette data pour relancer vos clients dans notre guide sur les meilleurs CRM & Relation client.
9. L’analytique financière : Comprendre pourquoi vos paiements échouent
Avoir un tableau de bord des paiements réussis est satisfaisant. Mais la vraie valeur d’une passerelle réside dans l’analyse des paiements échoués. En 2026, un système de paiement de qualité vous fournit des données granulaires sur les codes d’erreur renvoyés par les banques.
Les codes d’erreur classiques à surveiller :
- « Do Not Honor » (Ne pas honorer) : La banque du client a refusé la transaction sans donner de raison précise (souvent lié à un algorithme anti-fraude côté banque). L’action corrective est d’envoyer un email automatique au client lui demandant d’utiliser une autre carte ou de contacter sa banque.
- « Insufficient Funds » (Fonds insuffisants) : Le plafond de la carte est atteint ou le compte est à découvert. Proposer un paiement en plusieurs fois (BNPL) sur la page d’erreur peut sauver cette vente.
- « Expired Card » (Carte expirée) : Très fréquent dans l’économie de l’abonnement. L’utilisation d’une fonctionnalité « Account Updater » (Mise à jour de compte) proposée par Stripe permet d’interroger directement Visa/Mastercard pour récupérer la nouvelle date d’expiration sans même déranger le client.
Tableau 7 : Réconciliation Comptable Automatisée
La passerelle idéale facilite également le travail de votre expert-comptable. Voici ce qu’elle doit pouvoir exporter :
| Rapport financier nécessaire | Utilité pour la comptabilité (PME) | Disponibilité (Stripe / Mollie) |
| Balance de transfert | Rapprocher le montant viré en banque des ventes réalisées | ✅ Téléchargeable en CSV/PDF |
| Rapport des frais | Isoler la TVA sur les commissions de la passerelle | ✅ Génération automatique mensuelle |
| Exports API Comptables | Envoi direct des données vers Pennylane, Tiime, ou QuickBooks | ✅ Connexion native très répandue |
📖 Lecture recommandée (Maillage interne) : Si votre comptable passe encore des heures à faire du lettrage manuel, il est temps de digitaliser vos processus administratifs. Consultez notre Guide Complet sur la Comptabilité & Gestion en 2026 pour lier vos flux de paiement à votre bilan financier.
10. Checklist de Sécurité : Protéger votre boutique et vos clients
Google et les clients pénalisent lourdement les sites qui ne semblent pas sécurisés. Avant de passer en production, vérifiez ces points critiques.
Tableau 3 : Checklist de conformité Paiement 2026
| Élément à vérifier | Action requise | Impact SEO |
| Certificat SSL (HTTPS) | Installation obligatoire sur tout le domaine | Vital (Critère Rank Math) |
| Conformité PCI-DSS | Utiliser une passerelle qui « encapsule » les données | Confiance Google |
| Authentification 3D Secure 2 | Activation obligatoire pour la DSP3 | Réduction des litiges |
| Mentions Légales | Afficher les logos de paiement en bas de page | Réassurance client |
🛠️ Outil Interne Outilios : Ne négligez pas la protection juridique de vos transactions. Utilisez notre Générateur de mentions légales gratuit pour mettre à jour vos conditions générales de vente (CGV).
❓ FAQ : Vos questions sur les paiements e-commerce
Puis-je utiliser plusieurs passerelles de paiement en même temps ?
Oui, c’est même conseillé ! Proposer Stripe pour les cartes bancaires et PayPal pour la réassurance est une combinaison classique qui maximise le taux de conversion. Certains marchands utilisent aussi un agrégateur pour router les paiements vers la passerelle la moins chère selon le pays du client.
Quels sont les délais de virement vers mon compte bancaire ?
Cela dépend du prestataire. En 2026, le standard est de J+2 (2 jours ouvrés après la transaction). Certains outils comme Stripe proposent des virements instantanés moyennant une commission supplémentaire de 1%.
Comment gérer les remboursements en cas de retour produit ?
Tout se passe dans le tableau de bord de votre passerelle ou directement depuis votre interface e-commerce (Shopify/WooCommerce). Le remboursement est recrédité sur la carte ou le compte d’origine du client. Attention : les frais fixes de transaction (ex: 0,25€) ne sont généralement pas remboursés par la passerelle.
Est-il obligatoire d’afficher les logos de paiement sur mon site ?
Ce n’est pas une obligation légale, mais c’est une recommandation SEO et UX forte. Les afficher dans le footer (bas de page) et sur la page panier rassure l’utilisateur et diminue le taux d’abandon.
Conclusion : Ne laissez pas le paiement freiner votre croissance
En 2026, la passerelle de paiement e-commerce n’est plus une commodité, c’est une arme stratégique. Si vous débutez, Mollie offre le meilleur équilibre entre frais et facilité. Pour une expansion internationale massive, Stripe reste l’outil le plus puissant techniquement. Pour une approche multicanale (boutique physique + web), Adyen est le choix des champions.
N’oubliez pas : une transaction réussie n’est que le début de la relation client.
💡 Le conseil final d’Outilios : Une fois le paiement encaissé, assurez-vous de bien suivre votre client dans votre logiciel CRM & Relation Client pour le fidéliser et générer de futures ventes.